
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往来
客户端
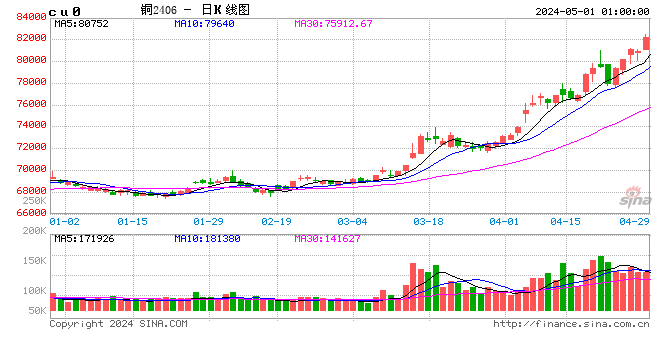
铜:好意思鹰派预期强化 铜价冲高回落
(展大鹏,从业履历号:F3013795;往来商榷履历号:Z0013582)
1、宏不雅。好意思国宏不雅数据密集发布,经济韧性与通胀压力组成双重考据。经济方面,ISM制造业PMI升至54,创2022年5月以来最高水平,新订单指数大幅高潮2.7点至56.8,勾通五个月处于膨胀区间。但价钱支付指数仍高达82.1,勾通两个月处于80以上的高危区间,标明中东突破导致的动力本钱压力正在向下流传导。更为要道的是,好意思国5月新增非农处事东说念主口17.2万东说念主,远超阛阓预期的8.5万东说念主,4月数据上修至17.9万东说念主,休闲率保管在4.3%不变。经济和处事阛阓的韧性,重叠通胀握续反弹的布景,阛阓对好意思联储降息的预期被飞速压缩,加息预期则进一步升温,好意思联储多位理事表态鹰派,沃勒支握从计谋声明中删除降息倾向措辞。地缘层面,好意思伊接洽献技极限拉扯,这也导致中东时局预测出现不笃定性,诚然特朗普一再暗示两边将达成接洽条约,但截止现时意愿幻灭,平添阛阓波动。
2、基本面。铜精矿方面,铜精矿方面,国内TC报价再次下降,并至历史极点低值,标明铜精矿垂危情谊恒久未能缓解,也曾是现时基本面的强守旧身分之一。中国六家大型铜冶真金不怕火厂代表在北京召开会议,据阛阓音尘,与会者提议,铜精矿采购方式 可鉴戒铁矿石采购模式。精铜产量方面,6月电解铜预估产量116.84万吨,环比下降0.09%,同比高潮2.95%。入口方面,国内4月精铜净入口同比加多30.44%至29.02万吨,累计同比下降25.63%;4月废铜入口量环比下降6.96%至21.17万金属吨,同比加多3.41%,累计同比加多8.05%。库存方面,截止6月5日大家铜显性库存较前次(29日)统计下降0.1万吨至124.7万吨;其中LME库存下降10200吨至379225吨;Comex库存加多3960吨至584722吨;国内艰深铜社会库存周度增仓1.09万吨至23.43万吨,保税区库存下降0.7万吨至4.83万吨。需求方面,铜价下落推进下流采购,但终局新增订单不加,体现一定淡季效应。
3、不雅点。好意思经济处事双重韧性重叠通胀居高不下,联储鹰派预期强化,好意思元走高,铜价出现冲高回落。短期阛阓温雅点或放在好意思联储6月议息层面,当作沃什主握首秀,阛阓温雅其对通胀和货币计谋的表态,在联储议息前阛阓或严慎对待,宏不雅迎风或延续,对铜阛阓或陆续体现利空。另外,好意思伊接洽也曾未得回理念念进展,两边博弈下也在进修投资者耐烦,高油价对经济的负反馈重叠加息预期,好意思股再现不沉稳性,相同负担阛阓情谊。基本面来看,供应收紧预期仍守旧多头信心,但需求淡季边缘走弱预期也在回升。空洞来看,短期宜严慎操作。
镍&不锈钢:本钱重点下移 库存陆续加多
(朱希,从业履历号:F03109968;往来商榷履历号:Z0021609)
1、供给:镍矿方面,镍矿内贸价钱HPM1.6%环比上期下降0.08好意思元/湿吨;周度镍矿升水环比下降,其中1.6%、1.5%、1.4%镍矿升水别离下降2、1和1.5好意思元/湿吨;周度镍矿1.6%到厂价钱环比上期下降2好意思元/湿吨。6月供应方面,艰深镍产量展望环比减少1.2%至33200吨,国内镍铁产量环比下降1%至2.9万镍吨,印尼镍铁产量环比下降2%至12.7万镍吨,硫酸镍产量环比加多1%至36869镍吨。
2、需求:6月展望三元先行者体产量环比握平至96470吨、6月展望三元材料产量环比握平至88990吨、6月展望锂电板产量环比增长7%zhi 250.7GWh,其中三元电板环比增长3%至38GWh;据乘联会,5月1-31日,世界乘用车新动力阛阓零卖97.4万辆,同比下降5%,环比增长15%;批发136.5万辆,同比增长12%,环比增长11%;世界乘用车阛阓新动力零卖渗入率63%、批发渗入率61.1%。不锈钢方面,世界主流阛阓不锈钢89仓库口径社会总库存113.3万吨,周环比加多0.6%,其中300系环比加多1404吨至70.3万吨;6月不锈钢粗钢产量展望环比下降4.2%,其中200系降幅较大,6月国外不锈钢粗钢产量展望握平
3、库存:周内LME库存减少2628吨至274236吨;沪镍库存加多3050吨至87681吨,社会库存加多3550吨至120459吨,保税区库存保管1700吨。
4、不雅点:供给端出现主动收窄,一方面在于配额问题导致的印尼某矿山干预传诵阶段,凭证计谋来看,展望下半年可能会新增部分派额量,现时从印尼1-4月镍矿产量平推计较,展望全年或达到近2.8亿湿吨;另一方面,此前计谋调理HPM后,镍矿及硫磺价钱导致印尼部分名堂降负荷运行。需求端,6月需求排产来看,展望三元材料环比握平,不锈钢耗镍小幅下降。但是,供给诚然在握续、分挨次的收窄,但一级镍库存压力握续加多,且6月电解镍排产下滑幅度并不大,因此库存压力仍然是中枢矛盾,减产现在仍未在库存维度达成。同期,近期镍矿价钱有所下调,合座本钱守旧同步走弱,且远期硫磺价钱走弱也将进一步削弱镍价守旧。
氧化铝&电解铝&铝合金:表里不对,区间管理
(王珩,从业履历号:F3080733;往来商榷履历号:Z0020715)
周内氧化铝期货颠簸偏弱,搁置5日主力收至2766元/吨,周度跌幅4.5%。沪铝颠簸偏强,周内主力收至24300元/吨,周度涨幅0.1%。铝合金颠簸偏强,周内主力收至23115元/吨,周度涨幅1.12%。
1、供给:据 SMM,周内氧化铝开工率下调1.81%至72.7%,朔方地区和广西地区企业仍处进修情景。电解铝方面,中东铝厂因时局摇荡、设施受损出现大限度减产或停产近250万吨产能;Mt.Holly铝厂5万吨闲置产能4月复产至Q2末满产;冰岛铝厂4月底复产至7月底满产。据SMM,展望5月国内冶金级氧化铝运行产能升至8700万吨,产量737.8万吨,环比增长4.2%,同比增长1.2%;展望5月国内电解铝运行产能握稳在4430万吨,产量379.7万吨,环比增长3.5%,同比增长1.8%,铝水比回升至75.8%。
2、需求:淡季效应加深,开工窄幅回调。周内加工企业平均开工率下调0.1%至64%。分版本看,铝板带开工率下调0.2%至72%,铝线缆开工率握稳在68%,铝型材开工率握稳在57.6%,铝箔开工率下调0.3%至73.3%。再生铝合金开工率下调1%至53.9%。铝棒加工费新疆广东握稳,其他地区上调10-150元/吨;铝杆加工费河南握稳,其他地区下调50元/吨。
3、库存:往来所库存方面,氧化铝周度累库6262吨至25.53万吨;沪铝周度累库8134吨至52.45万吨;LME周度去库3800吨至33.55万吨。社会库存方面,氧化铝周度累库8.2万吨至65万吨;铝锭周度去库2.6万吨至137.5吨;铝棒周度去库1.9万吨至16.25万吨。
4、不雅点:几内亚计谋尚未开畅,阛阓计谋最终奉行决策属于强制配额或逾额罚金仍有争论,几内亚矿山仍在不雅望出货,海运脚高位、CIF坚挺。广西新增产能6月陆续投料,朔方进修产能细腻在即,口岸库存握续累库,交仓利润不足难以分化社库压力。现时在计谋靴子落地之前,多空不雅望情谊居上。氧化铝本钱托底、过错颠簸。电解铝方面,旺季需求消退后,国内终局订单存在加快收缩压力,对加工端开工变成负反馈,出口订单对冲效应也运转消弱。国内铝锭勾通两周去库,但全皆量级仍处高水位、去库节律仍待加快。现时宏不雅面仍有不笃定身分,好意思伊时局反复下地缘风险也在被反复订价,国外高升水样式难以快速拘谨,铝锭去库周期能否超预期将成为基本面上的中枢变量。
工业硅&多晶硅:复产提速,边缘下压
(王珩,从业履历号:F3080733;往来商榷履历号:Z0020715)
周内工业硅期货颠簸偏强,5日主力2609收于8700元/吨,周度涨幅1.34%;多晶硅颠簸偏弱,主力2609收于36675元/吨,周度跌幅3.15%。现货全线上调,其中欠亨氧553上调150元/吨至8950元/吨,通氧553上调50元/吨至9200元/吨,421上调150元/吨至9550元/吨。
1、供给:据百川,工业硅周度产量环比加多2490吨至7.72万吨,周度开炉率上调1.88%至26.01%,周内开炉数目加多16台至225台。西北地区,新疆握稳在126台硅炉,西北猜测165台硅炉在产;西南地区,四川新开11台硅炉,云南新开5台在产,西南猜测34台硅炉在产;其他地区周内暂无变动。
2、需求:多晶硅P型下调0.1万元至3万元/吨,N型下调0.1万元至3.4万元/吨。硅料厂挺价策略难以延续,营业商廉价抛货量增强,混包料价钱徐徐松动。下流硅片至组件带来的批量备货不足,恭候光伏展会后终局能否有新的增量出现。有机硅周度价钱握稳在14800-15100元/吨。有机硅单体厂预售单已排至6月中旬,但新单运转出现跟进乏力迹象,现货畅达货源再度出现廉价成交。近期单体厂恭候新一轮衢州大会排产筹算,徐徐惜售不雅望。多晶硅周度产量加多2650吨至2.31万吨,DMC周度产量下滑200吨至4.39万吨。
3、库存:往来所库存方面,工业硅周度累库1885吨至15.2万吨,多晶硅周度累库5200吨至2.46万吨。社库方面,工业硅周度累库2000万吨至42.63万吨,其中厂库累库1800吨至23.41万吨。黄埔港握稳在5.95万吨,天津港累库200吨至7.82万吨,昆明港握稳在5.45万吨。多晶硅厂库周度去库4000吨至29.5万吨。
4、不雅点:跟着西南丰水电价回落至0.3-0.35元/kwh,对冲硅煤安监加价压力,西南厂家运转提速复产,上低品价差收平。下流有机硅减产和多晶硅复产对冲,合座补货需求徐徐加多。工业硅区间颠簸为主,底部守旧位小幅下移,上方温雅西南复产节律,排斥自供单后可畅达现货货源增量。干预6月中下旬,硅料厂复产预期与库存累库施压徐徐落地,现货进一步边缘走弱。光伏展会扫尾后,盘面高波动和高升水有望缓缓平复拘谨,恭候右侧信号开畅。温雅是否存在新增补库订单拉动需求,以及新单议价空间。
碳酸锂:温雅基差 温雅仓单
(朱希,从业履历号:F03109968;往来商榷履历号:Z0021609)
1、供给:周度产量环比加多797吨至26344吨,锂辉石提锂环比加多774吨至15215吨,锂云母提锂环比减少135吨至3050吨,盐湖提锂环比加多60吨至4945吨,回收提锂环比加多98吨至3134吨。
2、需求:三元材料周度产量环比加多235吨至20319吨,周度库存环比加多219吨至20293吨;磷酸铁锂周度产量环比加多3554吨至115870吨,周度库存环比加多2293吨至139670吨。车端,据乘联会,5月1-31日,世界乘用车新动力阛阓零卖97.4万辆,同比下降5%,环比增长15%;批发136.5万辆,同比增长12%,环比增长11%;世界乘用车阛阓新动力零卖渗入率63%、批发渗入率61.1%。储能端,据大东时期智库,2026年5月电芯中标加权平均价钱0.37元/Wh,储能EPC中标名堂加权平均价钱1.02元/Wh,储能系统中标名堂加权平均价钱0.54元/Wh,4月别离为0.4、1和0.53元/Wh。
3、库存:大样本库存周环比下降1240吨至134403吨,小样本库存周环比下降630吨至98786吨;按照大样本口径来看,其他挨次库存环比下降3835吨至71359吨,冶真金不怕火厂库存环比下降316吨至16615吨,下流库存环比加多2911吨至46429吨。
4、不雅点:周度仍保管去库情景,国外锂盐发运环比出现赫然下降,将有望缓解后续入口端带来的供应压力。周度期货价钱深度回调,主要从以下几个角度来看:第一,从供需节律来看,尽管呈现出全阛阓社会库存去库的情景,但跟着津巴布韦发运到港的附进,供给加多导致三季度的边缘变化上有一定转弱。第二,从库存来看,周度社会库存数据去库力度较小,而近期仓单压力证据较大,前期现货成交放量并未带动仓单去化。可能存在的情况是:①仓单货权或集会鄙人游,从侧面或反应出下流原材料库存饱和,不急于提货 ②凭证商榷机构调研来看,部分企业存在一定溯源或品性的担忧。③在对交割品的担忧的同期,从价钱维度来看,可能存在现在7-9价差不足以变成刺激,且全皆价钱未看到价值投资的性价比。第三,跟着价钱下落,基差并未有走强迹象。无用置疑的是基本面照实较好,库存盘活天数展望仍将进一步下降。短期来看,现时价钱水平作念空的盈亏一般,空头力量有望转弱,价钱或处在驻底的经过中,如若短期能看到基差和仓单的正反馈,则有望进一步朝上建造。但需要闪耀的是,下流库存备货通盘的再次放大,如若出现单边行情,仍可能会变成有价无市的神气,因此高度上证据或相对有限,届时则需要温雅是否存在新的变量干扰阛阓预期,如:津巴布非发运不足预期、枧下窝矿山是否复产、需求增速证据等。
新浪合营平台光大期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:李铁民 赌钱赚钱app